親の家の片付け費用の相場|間取り別の目安と、費用を抑える進め方
query_builder
2026/11/20
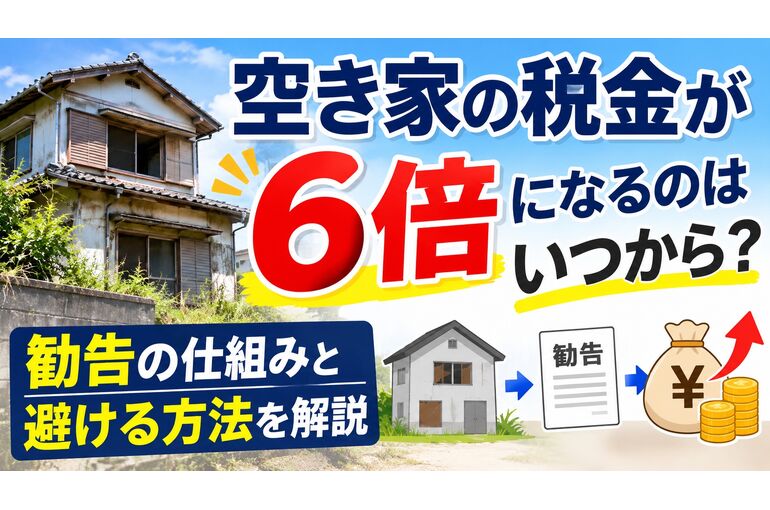
はじめに:「空き家にした途端に、税金が6倍になる」わけではありません
「実家が空き家になったが、固定資産税が6倍になると聞いて不安」 「6倍になるのは、いつからなのか。もう、なっているのか」 「相続したまま放置しているが、何か通知が来たら、どうなるのか」 「更地にすれば、かえって、税金が上がると聞いたが、本当か」
「空き家を放置すると、固定資産税が6倍になる」という話は、広く知られるようになりました。一方で、「空き家になったら、すぐに6倍になる」という誤解も、少なくありません。
最初に、大切なことを、お伝えします。
1.空き家であるというだけで、固定資産税が上がるわけではありません。税額が大きく変わるきっかけは、市区町村から、「勧告」を受けることです。
2.勧告の対象は、「特定空家」と、2023年12月13日施行の、改正空家法で加わった「管理不全空家」です。管理不全空家も、勧告を受けると、住宅用地特例の解除の対象となります。
3.特例が外れると、土地の固定資産税が、最大で6倍程度になる場合があるとされています。ただし、土地の広さなどによって、倍率は変わります(ある自治体の案内では、約4倍と説明されています)。
4.勧告に至るまでには、通常、助言・指導の段階があります。この段階で、改善すれば、勧告を避けられる可能性があります。
5.「更地にすれば安心」とは限りません。建物を解体すると、住宅用地特例が適用されなくなり、税額が上がる場合があります。
6.相続した空き家の売却では、3,000万円特別控除の期限(令和9年12月31日まで)にも、注意が必要です。
この記事では、空き家の固定資産税が、6倍になるといわれる仕組み、「いつから」上がるのか、勧告の流れ、避けるための選択肢(管理・売却・解体・活用)を、整理します。
なお、この記事は、2026年11月時点の情報をもとにした一般的な解説です。税額の計算、特例の適用、勧告の判断は、個別の状況や、市区町村によって異なります。具体的な内容は、お住まいの市区町村(空き家担当窓口・税務担当窓口)や、税理士などの専門家に、必ず、ご確認ください。
この記事でわかること
・固定資産税が「6倍」といわれる、仕組み(住宅用地特例)
・特定空家・管理不全空家とは
・勧告から税額が変わるまでの、流れと、「いつから」の考え方
・6倍にならないために、できること
・解体した場合の、税金の変化と、注意点
・売却・活用・管理の、選択肢の比較
・相続した空き家の、注意点(3,000万円特別控除など)
・空き家の、よくある誤解
・世田谷区・目黒区の空き家で、確認したいこと
第1章 「6倍」になる仕組み
1-1 住宅用地の特例とは
住宅が建っている土地(住宅用地)には、固定資産税を軽くする特例(住宅用地の課税標準の特例)が、あります。一般に、次のように、説明されています。
| 区分 | 固定資産税の軽減(一般的な説明) | 都市計画税の軽減(一般的な説明) |
|---|---|---|
| 小規模住宅用地(200㎡以下の部分) | 課税標準が、6分の1になる | 課税標準が、3分の1になる |
| 一般住宅用地(200㎡を超える部分) | 課税標準が、3分の1になる | 課税標準が、3分の2になる |
(上記は、一般的な制度の説明です。実際の適用は、土地の面積、住宅の戸数、建物の用途などによって、異なります。詳細は、市区町村の税務担当窓口に、ご確認ください。)
1-2 特例が外れると、なぜ「6倍」になるのか
勧告を受けて、住宅用地の特例が解除されると、課税標準の軽減がなくなるため、小規模住宅用地では、固定資産税が、最大で、6倍程度になる場合がある、と説明されています。都市計画税は、最大で、3倍程度になる場合がある、とされます。
ただし、土地の面積や、区分(小規模・一般)によって、倍率は、異なります。ある自治体の案内では、特例が解除されると、土地の固定資産税・都市計画税が、約4倍になると、説明されています。「6倍」は、最大の目安として、理解しておくとよいでしょう。
1-3 税額の変化の、イメージ(説明用の仮定)
以下は、考え方を示すための、仮定の数字です。実際の税額は、評価額・税率・面積・減額措置の有無などによって、異なります。
前提(仮定) ・土地は、小規模住宅用地(200㎡以下)に、すべて該当
・特例が適用されている状態の、土地の固定資産税が、年間「10万円」
・特例が解除されると、固定資産税が、「6倍」になると仮定
| 状態 | 土地の固定資産税(仮定) |
|---|---|
| 特例が適用されている | 年10万円 |
| 特例が解除された(最大6倍の場合) | 年60万円 |
| 差額 | 年50万円の増加 |
(都市計画税や、建物の固定資産税は、別に、かかります。また、年度ごとの、負担調整措置などにより、実際の増え方は、異なる場合があります。)
1-4 「空き家」だけで、特例は外れない
重要な点として、空き家であること自体では、住宅用地の特例は、外れません。特例解除のきっかけは、「勧告」です。勧告を受けていない空き家は、通常、特例が、適用され続けます。
第2章 特定空家と管理不全空家
2-1 特定空家とは
特定空家(特定空家等)とは、そのまま放置すると、倒壊などの恐れがある状態の、空き家とされています(ある自治体の案内による)。一般には、次のような状態が、基準として、挙げられます。
・倒壊などの、著しく保安上、危険となる恐れがある
・著しく衛生上、有害となる恐れがある
・著しく景観を損なっている
・周辺の生活環境の保全のため、放置することが不適切である
(判断は、市区町村が、国のガイドラインなどに沿って、行います。)
2-2 管理不全空家とは
管理不全空家は、2023年(令和5年)12月13日に施行された、改正空家法で、新たに位置づけられた区分です。ある自治体の案内では、窓や壁が破損している等、管理が不十分で、特定空家になる恐れがある状態の空き家と、説明されています。いわば、「特定空家の、予備軍」です。
2-3 2つの違い
| 項目 | 特定空家 | 管理不全空家 |
|---|---|---|
| 状態のイメージ | 倒壊の恐れなど、すでに、危険・有害な状態 | 管理が不十分で、放置すると、特定空家になる恐れがある状態 |
| 助言・指導 | 対象 | 対象 |
| 勧告 | 対象(受けると、住宅用地特例の解除の、対象となる) | 対象(改正により、受けると、住宅用地特例の解除の、対象となる) |
| 命令・代執行など | 手続きの対象となり得る | 勧告までが、中心(それ以降の、扱いは、特定空家に、移行した場合に、問題となる) |
(制度の細部は、改正や運用によって、異なる場合があります。最新の内容は、国土交通省や、市区町村の案内で、ご確認ください。)
2-4 改正前後の違い(ポイント)
| 時期 | 特例解除の、対象となる、空き家 |
|---|---|
| 2023年12月12日まで(改正前) | 特定空家の、勧告を受けた土地 |
| 2023年12月13日以降(改正後) | 特定空家に加え、管理不全空家の、勧告を受けた土地 |
ある情報サイトでは、国土交通省・総務省の調査(令和5年3月31日時点)として、特定空家等は、4.1万件(うち現存は1.9万件)、管理不全空家(市区町村把握分)は、53.5万件と、紹介されています。管理不全空家の、対象となる可能性のある空き家は、少なくないと、考えられます。
第3章 「いつから」税額が上がるのか
3-1 「いつから」を、2つに分けて、考える
「いつから」という問いには、2つの意味があります。
| 問い | 答え(一般的な整理) |
|---|---|
| 制度は、いつから、始まったのか | 管理不全空家も、特例解除の対象となる、改正空家法は、2023年(令和5年)12月13日に、施行された |
| 自分の空き家の税額は、いつから上がるのか | 市区町村から「勧告」を受けた後の、年度から、特例が外れ、税額が上がる。具体的な年度は、勧告の時期と、固定資産税の賦課期日(1月1日)との関係で、決まるのが、一般的 |
3-2 勧告の時期と、税額の関係
固定資産税は、毎年1月1日(賦課期日)時点の、状況をもとに、その年度の税額が決まるのが、一般的です。ある情報サイトでは、勧告を受けた場合、「翌年の固定資産税が6倍となる場合がある」と、説明されています。
どの年度の税額から、変わるのかは、勧告の日付と、市区町村の運用によって、異なる場合があります。勧告の通知を受けた場合は、税務担当窓口に、「いつの年度から、税額が変わるのか」を、確認してください。
3-3 勧告までの、流れ
一般的な流れは、次のとおりです。
| 段階 | 内容 |
|---|---|
| 1.空き家の把握 | 近隣からの通報、市区町村の調査などで、状況が、把握される |
| 2.所有者の調査 | 登記簿、固定資産税の情報などから、所有者を、特定する |
| 3.助言・指導 | 市区町村が、所有者に、改善(管理の適正化)を、求める。この段階で、改善すれば、勧告に至らない可能性がある |
| 4.勧告 | 助言・指導に従わず、状態が、改善されない場合に行われる。勧告を受けると、住宅用地特例の解除の、対象となる |
| 5.命令・代執行など(特定空家の場合) | 特定空家で、勧告にも、従わない場合に、命令、さらに、行政代執行(市区町村による、解体など)に、進む場合がある。費用は、所有者に、請求される場合がある |
3-4 「通知が来たら」の、初動
市区町村から、空き家に関する、通知(助言・指導など)が来た場合は、放置せず、早めに、対応してください。
□ 通知の内容(何を、いつまでに、改善するよう求められているか)を、確認する
□ 市区町村の、空き家担当窓口に、連絡し、改善の内容・期限を、確認する
□ 現地の状況を、確認する(屋根・外壁・窓・樹木・ごみ・害虫など)
□ 管理業者・工務店などに、見積もりを、依頼する
□ 改善の報告・写真を、市区町村に、提出する
□ 勧告に、至る前に、方針(管理・売却・解体など)を、決める
第4章 6倍を避けるために、できること
4-1 大きく、4つの選択肢
| 選択肢 | 内容 | 向いている状況 |
|---|---|---|
| A.適切に管理する | 定期的な、見回り・換気・清掃・草木の手入れ・修繕を行い、特定空家・管理不全空家に、ならない状態を、保つ | 当面、売却・活用の、予定がない。まだ、状態が、良い |
| B.売却する | 空き家のまま、または、更地にして、売却する | 今後、使う予定がない。維持の負担を、なくしたい |
| C.活用する | 賃貸、リフォームして、自分で使う、など | 建物の状態が、良く、立地に、需要がある |
| D.解体する | 建物を、解体する(税額の、変化に、注意) | 老朽化が、著しく、売却・活用が、難しい |
4-2 A.適切に管理する
特定空家・管理不全空家に、ならないことが、最も基本的な対策です。
・定期的な、見回り(月1回以上など、無理のない頻度で)
・換気・通水(湿気・カビ・配管の劣化を、抑える)
・草木の、手入れ(越境・繁茂の、防止)
・屋根・外壁・窓の、点検・修繕(破損の放置を、避ける)
・ごみ・不法投棄の、片付け
・郵便物の、整理(人の出入りが、あるように、見せる効果も)
・遠方の場合は、管理を、代行する、サービスの、検討
4-3 B.売却する
空き家を、売却すれば、固定資産税などの、維持費の負担を、なくせます。勧告を、受ける前に、売却を、検討する意味があります。
売却の方法は、主に、次の2つです。
| 方法 | 特徴 |
|---|---|
| 仲介による売却 | 市場で、買い手を、探す。価格が、高くなる可能性があるが、時間がかかる。状態によっては、売れにくい場合もある |
| 買取 | 不動産会社が、直接、買い取る。早く、現金化できる。価格は、仲介より、低くなる傾向がある。建物の状態が悪くても、対応できる場合がある |
築年数が古く、状態が悪い場合、解体してから売るか、現状のまま売るかで、判断が分かれます。解体すると、税額が、上がる場合があるため、売却の時期と、解体の時期を、慎重に、検討してください(第5章)。
4-4 C.活用する
・賃貸:リフォームして、貸し出す。収益を、得られる可能性がある
・自分で、使う(セカンドハウスなど):使用の頻度に、応じて、管理が、行き届く
・地域の、活用の、仕組み:市区町村によっては、空き家の、活用に関する、相談窓口や、支援制度が、ある場合がある
なお、改正空家法では、空家等活用促進区域の、創設など、活用を促す仕組みも、設けられたと、紹介されています(ある情報サイトによる)。
4-5 D.解体する
老朽化が進んだ、空き家は、解体を、検討する場合があります。ただし、解体には、費用がかかり、税額も、変わるため、次の章で、詳しく、確認してください。
第5章 解体すると、税金は、どうなる?
5-1 「更地にすれば、6倍を、避けられる」は、本当か
建物を、解体して、更地にすれば、特定空家・管理不全空家の、問題は、なくなります。ただし、住宅用地の特例は、「住宅が建っている土地」が、対象のため、建物を、解体すると、特例が、適用されなくなるのが、一般的です。つまり、勧告を受けていなくても、更地にすれば、土地の固定資産税が、上がる場合があります。
国土交通省の資料でも、空家を除却すると、その敷地に、住宅用地特例が、適用されなくなり、税額が、増える場合があると、説明されています。また、更地の税負担を、全国一律で、軽減することは、他の更地との公平性の観点から、難しいとされています。
5-2 税額の変化の比較(説明用の仮定)
以下は、考え方を示すための、仮定の数字です。
| 状態 | 特例 | 土地の固定資産税(仮定の比較) |
|---|---|---|
| 空き家(勧告なし) | 適用される | 年10万円 |
| 空き家(勧告あり) | 解除される | 最大で、年60万円程度(最大6倍の場合) |
| 更地(解体後) | 適用されない | 最大で、年60万円程度(同様に、軽減がない状態) |
(上記は、「特例がある場合」と「ない場合」の、差を、示すための、仮定です。実際は、負担調整措置などで、異なる場合があります。)
5-3 「勧告を受ける状態」と「更地」の、比べ方
勧告を受けて、特例が解除される場合と、更地にして、特例が適用されない場合は、土地の税額の面では、似た状態になります。ただし、更地には、次の違いがあります。
| 観点 | 勧告を受けた空き家 | 更地 |
|---|---|---|
| 建物の、倒壊・衛生の、リスク | 残る | なくなる |
| 行政からの、命令・代執行の、リスク | 特定空家の場合は、可能性がある | なくなる |
| 売却のしやすさ | 状態によっては、売りにくい | 土地として、売りやすい場合がある |
| 解体費用 | かからない | かかる |
| 建物の固定資産税 | かかる(老朽化で、低い場合も) | かからなくなる |
5-4 解体の、タイミングと、売却
解体後に、売る場合は、売却までの間(特に、1月1日をまたぐ場合)、更地の税額が、かかる可能性があります。「売却の契約と、解体の時期を、どう組み合わせるか」は、税額に、影響することがあります。買い手が、解体を、条件に、買う(解体渡し・更地渡し)という契約の仕方も、あります。不動産会社や、税理士に、相談してください。
5-5 解体費用の、補助
市区町村によっては、老朽化した空き家の、解体に対する、補助制度を、設けている場合があります。対象・上限・申請期間は、自治体によって、異なります。解体の契約を結ぶ前に、必ず、確認してください(契約後・着工後の申請は、対象外となる場合があります)。
国土交通省の資料では、市町村の、除却後の、税の軽減措置(例:除却後3年以内など)を、設けている例も、紹介されています。ただし、制度の有無・内容は、自治体ごとに、異なります。
第6章 相続した空き家の、注意点
6-1 相続した空き家は、「放置されやすい」
相続した、実家の空き家は、遠方に住んでいる、共有者が、多い、感情的に、手放しにくい、荷物の整理が、進まないなどの、理由で、放置されやすい傾向があります。放置が、長引くと、管理不全空家・特定空家の、リスクが、高まります。
6-2 所有者が、はっきりしない場合
相続登記をしていない場合、固定資産税の、納税義務者が、誰か、連絡が、つくかなどの、問題が、生じます。相続登記は、義務化されています(2024年4月1日から。一般に、相続を知った日から、3年以内の、申請が、求められています)。詳しくは、法務局・司法書士に、ご確認ください。
相続した、空き家(と、その敷地)を、売却した場合に、一定の要件を満たすと、譲渡所得から、最高3,000万円を、控除できる特例があります。ある情報サイトでは、相続した空き家に関する、この特例の適用期間が、4年間延長され、令和9年12月31日までとされていると、紹介されています。
主な、要件(一般的な説明)は、次のような点です。要件の詳細・最新の内容は、国税庁の案内や、税理士に、必ず、ご確認ください。
・被相続人が、一人で、居住していた家屋であること
・昭和56年5月31日以前に、建築された家屋(区分所有建物を除く)であること
・相続の開始から、一定期間内(3年を経過する日の、属する年の、12月31日まで)に、売却すること
・売却の対価が、一定額以下であること
・耐震基準を満たす、リフォーム、または、解体した上で、売却するなど、所定の要件を満たすこと
(要件は、改正されることがあり、複雑です。自己判断せず、専門家にご確認ください。)
6-4 共有名義の空き家
共有者が、複数いる場合、売却・解体・管理の方針が、まとまらないことが、あります。固定資産税の納付も、代表者に、通知されるのが、一般的です。早めに、共有者で、話し合うことが、重要です。
第7章 空き家に関する、よくある誤解
| 誤解 | 実際(一般的な整理) |
|---|---|
| 空き家になったら、すぐ6倍になる | 空き家であるだけでは、特例は外れない。勧告を受けた場合に、解除の対象となる |
| 管理不全空家は、関係ない | 2023年12月13日施行の改正で、管理不全空家も、勧告を受けると、特例解除の対象となった |
| 更地にすれば、税金は、下がる | 解体すると、住宅用地特例が、適用されなくなり、土地の税額が、上がる場合がある |
| 勧告を受けても、後から、戻せない | 改善等により、勧告が、撤回されれば、特例が、再び適用される場合がある(運用は、市区町村による) |
| 6倍は、どの空き家でも、同じ | 土地の面積・区分によって、倍率は、異なる。ある自治体では、約4倍と、説明されている |
| 税金だけ、払えば、放置してよい | 倒壊・火災・害虫・景観などで、近隣に迷惑をかけると、損害賠償を、求められる可能性がある |
| 所有者が、不明なら、何も、起きない | 市区町村は、所有者を、調査できる。相続人が、責任を、負う場合がある |
第8章 世田谷区・目黒区の空き家で、確認したいこと
8-1 まず、市区町村の窓口に、確認
空き家の対応は、市区町村ごとに、窓口・支援・運用が、異なります。世田谷区・目黒区の、物件でも、お住まいの区(物件の所在地の区)の、空き家担当窓口に、確認してください。
確認したい、主な項目
□ 空き家の、相談窓口(担当課)
□ 助言・指導・勧告の、運用(どのような状態が、対象か)
□ 解体費用などの、補助制度の、有無・条件
□ 空き家の、活用に関する、相談・支援制度
□ 税務担当窓口での、住宅用地特例の、取り扱い(勧告から、税額が変わるまでの、時期)
8-2 都市部の空き家の、特徴
世田谷区・目黒区のような、都市部では、土地の評価額が、高いため、特例の有無による、税額の差も、大きくなりやすい、という点に、注意が必要です。また、住宅が、密集している地域では、老朽化した空き家の、倒壊・火災などの、近隣への影響が、大きくなる可能性があります。早めに、方針を決めることが、重要です。
(個別の物件の評価・税額は、固定資産税の、課税明細書や、市区町村・税理士で、ご確認ください。)
第9章 空き家の、判断の進め方(ステップ)
1.現状を、確認する:建物の状態、近隣への影響、固定資産税の、課税明細
2.所有者・相続人を、確認する:登記、共有者、連絡先
3.市区町村の、窓口に、相談する:助言・指導の有無、支援制度
4.選択肢を、比べる:管理・売却・活用・解体の、費用と、税額
5.専門家に、確認する:税理士(税額・特例)、司法書士(登記)、弁護士(共有・権利関係)
6.方針を決め、実行する:期限を、決めて、進める
「そのうち、考える」の、先延ばしが、最も、リスクを高めることが、あります。
第10章 空き家の、想定ケース
ここでは、よくあるご相談のパターンをもとにした想定ケースを紹介します。(以下は、典型的な相談パターンをもとにした架空の例であり、実際の事例ではありません。金額は、考え方を示すための仮定です。)
想定ケース1:助言・指導の通知が来て、慌てて対応した(架空)
状況 相続した実家を、数年、放置。ある日、市区町村から、庭の樹木の繁茂と、外壁の損傷について、改善を求める通知が、届いた。
進め方のイメージ 1.通知の内容と、期限を、確認
2.窓口に連絡し、改善の範囲を、確認
3.造園業者・工務店に、依頼し、改善を実施
4.改善後の、写真・報告書を、提出
5.今後の方針(売却・活用)を、検討
ポイント 助言・指導の段階で、対応すれば、勧告を、避けられる可能性があります。
想定ケース2:売却を決め、勧告を受ける前に動いた(架空)
状況 遠方に住む、相続人が、空き家の維持が、負担。将来の、税額上昇も、不安。
進め方のイメージ 1.固定資産税の、課税明細を、確認
2.不動産会社に、査定を、依頼(仲介と、買取の、両方を、比較)
3.3,000万円特別控除の、要件を、税理士に、確認
4.建物の状態を、踏まえ、現状のまま売るか、解体するかを、検討
5.売却を、進める
ポイント 売却の時期・解体の有無・特別控除の、要件を、あわせて、確認することが、重要です。
想定ケース3:更地にして、税額が、上がって、驚いた(架空)
状況 老朽化した空き家を、「更地にすれば、安心」と、考えて、解体。翌年、土地の固定資産税が、大きく上がった。
気づき 住宅用地の特例が、適用されなくなったことが、原因。解体の前に、税額の変化を、確認しておくべきだった。
ポイント 解体は、税額・売却の、タイミングと、セットで、検討してください。
第11章 当社(株式会社ピーエフ&パートナーズ)にご相談いただけること
株式会社ピーエフ&パートナーズは、世田谷区駒沢に拠点を置き、世田谷区・目黒区を中心に、不動産の買取・売却、相続した物件のご相談、賃貸管理、不動産に関するトラブルのご相談まで、幅広く対応しています。20年以上の業界経験と、不動産に関する法務に詳しい弁護士との連携を強みとしています。
当社がお力になれること
・空き家の売却・買取のご相談:空き家のまま、現状で、売却できるか、仲介と買取で、どう違うかなど、状況に応じた、進め方を、比較しながら、ご提案します。
・相続した物件のご相談:相続した実家の、扱い(売却・活用・管理)を、整理するお手伝いをします。
・賃貸管理のご相談:空き家の賃貸活用を、検討される場合の、ご相談も、承ります。
・法的な課題への対応:共有名義、権利関係の、整理が必要な場合は、提携の弁護士と連携して対応します。
・専門家のご案内:税金(固定資産税・譲渡所得・特例の適用)や、登記に関する、専門的な判断は、税理士・司法書士など、適切な専門家への、相談を、ご案内します。(税額の計算や、特例の適用の判断は、税理士などの業務です。)
「通知が、来てしまった」「何から手をつけて、よいか分からない」という段階でも、構いません。無理に、特定の方法を、お勧めすることはありませんので、お気軽にご相談ください。
売却全般のポイントは、不動産売却で失敗しないためのコツや、あなたに合わせた売却方法のご紹介でも解説しています。
まとめ:「6倍」を恐れるより、「勧告の前に、動く」
空き家の税金「6倍」について、要点を整理します。
1.空き家になっただけでは、特例は外れない。市区町村からの「勧告」が、きっかけ。
2.特定空家に加え、管理不全空家も、勧告を受けると、住宅用地特例の解除の対象(2023年12月13日施行の、改正空家法)。
3.特例が外れると、土地の固定資産税が、最大6倍程度(小規模住宅用地の場合)。自治体の案内では、約4倍と、説明される場合もあり、土地の面積などで、異なる。
4.「いつから」は、勧告の時期と、賦課期日(1月1日)などで、決まるのが、一般的。勧告を受けたら、税務担当窓口に、確認する。
5.助言・指導の段階で、改善すれば、勧告を、避けられる可能性がある。
6.解体すると、住宅用地特例が、適用されなくなり、税額が、上がる場合がある。解体の前に、確認を。
7.相続した空き家の売却では、3,000万円特別控除(令和9年12月31日までとされる)の、要件を、税理士に、確認する。
8.管理・売却・活用・解体の、選択肢を、比べ、期限を決めて、動く。
9.市区町村の窓口(空き家担当・税務担当)への、早めの、確認が、重要。
10.迷ったら、専門家(不動産会社・税理士・司法書士・弁護士)に、ご相談を。
空き家は、時間が経つほど、建物の劣化が進み、選択肢が、狭まります。「まだ、大丈夫」と思ううちに、方針を、決めておくことが、税金・管理・近隣への影響の、すべての面で、重要です。
「空き家の税金が、不安」「相続した実家を、どうするか、決められない」「空き家を、売却したい」という方は、お気軽にご連絡ください。
株式会社ピーエフ&パートナーズ 〒154-0012 東京都世田谷区駒沢2丁目6番2号 アイタワー4F(駒沢大学駅より徒歩2分) 電話:03-6805-5999 宅地建物取引業免許:東京都知事(3)第87902号
よくある質問(FAQ)
Q1. 空き家の固定資産税が6倍になるのは、いつからですか? A. 制度としては、管理不全空家も対象となる改正空家法が、2023年12月13日に施行されました。個別の空き家では、市区町村から「勧告」を受けた後の年度から、住宅用地特例が外れ、税額が上がるのが一般的です。具体的な年度は、勧告の時期と、賦課期日(1月1日)などによるため、税務担当窓口にご確認ください。
Q2. 空き家になったら、自動的に6倍になりますか? A. なりません。空き家であること自体では、特例は外れません。特定空家または管理不全空家として、勧告を受けた場合に、解除の対象となります。
Q3. 6倍には、必ずなりますか? A. 一般に、小規模住宅用地(200㎡以下の部分)で、最大6倍程度とされますが、土地の面積などによって異なります。ある自治体の案内では、約4倍と説明されています。
Q4. 管理不全空家とは、何ですか? A. 窓や壁が破損している等、管理が不十分で、そのまま放置すると特定空家になる恐れがある空き家とされています。改正により、勧告を受けると、特例解除の対象となりました。
Q5. 勧告を受けないためには、どうすればよいですか? A. 定期的な見回り・清掃・修繕など、適切な管理が基本です。助言・指導を受けた場合は、早めに改善し、市区町村に報告してください。管理が難しい場合は、売却や活用も選択肢です。なお、改善により勧告が撤回された場合に特例が再び適用されるかは、市区町村の運用によるため、窓口にご確認ください。
Q6. 更地にすれば、税金は安くなりますか? A. 逆に、土地の固定資産税が上がる場合があります。建物を解体すると、住宅用地の特例が適用されなくなるためです。解体の前に、税額の変化を確認してください。
Q7. 解体費用の補助は、ありますか? A. 市区町村によっては、老朽化した空き家の解体に対する補助制度があります。対象・上限・申請時期は自治体によって異なり、契約前の申請が必要な場合があります。
Q8. 相続した空き家を売ると、税金は、どうなりますか? A. 一定の要件を満たすと、譲渡所得から最高3,000万円を控除できる特例があります。ある情報サイトでは、相続した空き家に関する適用期間が、令和9年12月31日までと紹介されています。要件は複雑なため、税理士にご確認ください。
Q9. 相続登記は、していなくても、よいですか? A. 相続登記は、2024年4月1日から義務化されています。一般に、相続を知った日から3年以内の申請が求められています。詳しくは、法務局・司法書士にご確認ください。
Q10. まず、何から、始めればよいですか? A. 固定資産税の課税明細、登記、建物の状態を確認し、市区町村の空き家担当窓口に相談してください。そのうえで、管理・売却・活用・解体の選択肢を比べ、税理士・不動産会社などの専門家に確認することをおすすめします。
免責事項
本記事は、一般的な情報提供を目的として作成されたものであり、個別の税務・法律に関する助言を行うものではありません。固定資産税・都市計画税の税額、住宅用地特例の適用・解除、勧告の判断、各種特例の要件は、法令の改正、市区町村の運用、土地・建物の状況によって異なります。記事中の数字は、情報サイトに掲載されている内容、または説明のための仮定であり、個別の結果を保証するものではありません。記事の内容は、2026年11月時点の情報に基づきます。実際の判断にあたっては、必ず、市区町村の窓口、税理士、司法書士、弁護士などの専門家、または、公的機関の公式情報をご確認ください。
参考情報
・国土交通省:空家等対策の推進に関する特別措置法(改正)に関する資料
・総務省:固定資産税(住宅用地の課税標準の特例)に関する案内
・各市区町村:空き家(特定空家・管理不全空家)に関する案内
・国税庁:被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例に関する案内