親の家の片付け費用の相場|間取り別の目安と、費用を抑える進め方
query_builder
2026/11/20
はじめに:「いつまでに、動けばよいのか」を、知っておく
「住宅ローンの返済が遅れてしまった。いつ、差し押さえになるのだろう」 「督促状が届いたが、この先、何が起きるのか分からない」 「競売の通知が届いた。もう、手遅れなのだろうか」 「給料が差し押さえられることも、あるのか」
住宅ローンの返済が滞ると、多くの方が、「差し押さえ」という言葉に、強い不安を感じます。しかし、実際には、滞納から、家が競売にかけられるまでには、一定の時間があり、その間に、できることがあります。
最初に、大切なことを、お伝えします。
1.住宅ローンの滞納は、すぐには、差し押さえになりません。一般的には、数か月の段階を経て、手続きが、進みます。
2.ただし、「3か月」前後で、状況が、大きく変わります。残りのローンの、一括返済を求められる(期限の利益の喪失)時期が、滞納から3〜6か月ごろとされています。
3.「差し押さえ」には、いくつかの種類があります。住宅ローンの滞納で、一般的に問題になるのは、家(不動産)の競売です。給与や預金の差し押さえは、別の話で、通常、条件が異なります。
4.時期によって、取れる手段が、変わります。早い段階ほど、選択肢が多く、時間が経つほど、減っていきます。
5.期間は、あくまで、目安です。金融機関や、保証会社、契約内容によって、異なります。
この記事では、住宅ローンを滞納してから、差し押さえ(競売)に至るまでの期間と、月別の流れ、各段階で届く書面、時期ごとに取るべき行動を、順を追って解説します。
なお、この記事は2026年11月時点の情報をもとにした一般的な解説です。期間は、金融機関、保証会社、裁判所の運用によって異なり、記事中の月数は、あくまで目安です。実際の対応にあたっては、ご契約の金融機関や、弁護士・司法書士などの専門家にご確認ください。
この記事でわかること
・「差し押さえ」の種類と、住宅ローン滞納との関係
・滞納から競売までの、月別の流れと、期間の目安
・各段階で届く書面(督促状、催告書、期限の利益喪失通知など)の意味
・競売の手続きにかかる期間(入札・代金納付・引渡命令)
・給与・預金の差し押さえは、いつ起きるのか
・税金(固定資産税)を滞納した場合の差し押さえ
・遅延損害金の考え方
・時期別に、取るべき行動
・時間を稼ごうとすることの、リスク
・やってはいけないこと
第1章 「差し押さえ」とは:3つの種類を整理する
1-1 差し押さえの意味
差し押さえとは、債権者が、債務者の財産を、勝手に、処分できない状態にして、債権の回収にあてるための手続きです。住宅ローンの滞納の場面では、次の3つが、混同されやすいため、整理しておきます。
| 種類 | 対象 | 住宅ローン滞納との関係 | 主な特徴 |
|---|---|---|---|
| A.住宅の競売(担保不動産競売) | 家(土地・建物) | 最も、一般的。住宅ローンを借りるときに、家に抵当権が設定されているため、滞納が続くと、抵当権に基づいて、競売が申し立てられる | 裁判所が、手続きを進める。競売開始決定の際に、不動産に「差押えの登記」がされる |
| B.給与・預金などの差し押さえ | 給料、預貯金など | 競売で、ローンを回収しきれなかった場合などに、問題になることがある。通常は、判決などの「債務名義」が、必要 | 家の競売とは、別の手続き。他の借金(カードローンなど)の滞納でも、起こり得る |
| C.税金の滞納による差し押さえ | 不動産、預貯金、給与など | 固定資産税などを滞納した場合に、自治体が、行う。住宅ローンの滞納とは、別の問題 | 裁判所の手続きを、経ずに、自治体が、直接、行える |
この記事では、主に、A(住宅の競売)を中心に、期間を解説し、BとCについても、触れます。
1-2 住宅ローンの滞納で、まず問題になるのは「競売」
住宅ローンを借りる際は、家に、抵当権(担保)が設定されます。ローンを、返済できなくなると、金融機関(または、保証会社)は、抵当権に基づいて、家を競売にかけ、売却代金から、ローンを回収します。
給与や預金などの、差し押さえよりも前に、家の競売が進むのが、一般的です。家の競売は、裁判所を通した手続きで、申立てから、入札まで、一定の期間がかかります。
第2章 滞納から競売まで:月別の流れと期間の目安
2-1 月別のタイムライン
ある情報サイトに掲載されている、滞納期間ごとの、おおよその流れを、整理します。(期間は、金融機関によって異なります。あくまで、目安です。)
| 滞納期間の目安 | 段階 | 起きること |
|---|---|---|
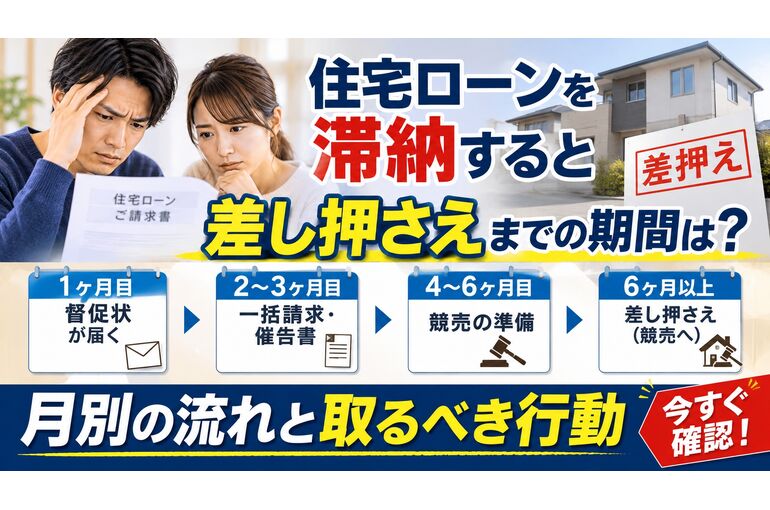
| 滞納1〜2か月 | 支払いの請求 | 電話や書面で、督促が来る。返済額に加えて、遅延損害金も、請求される |
| 滞納3か月前後 | 催告書 | 法的な手続きの前の、最終的な警告として、催告書が届く。期日までに、支払わないと、一括返済を求められる可能性がある |
| 滞納3〜6か月 | 期限の利益の喪失、代位弁済 | 分割で返済できる権利(期限の利益)を失い、残りのローンの一括返済を求められる。一括返済できない場合は、保証会社が、金融機関に、残債を立て替えて払う(代位弁済)。以後は、保証会社に、返済義務を負う |
| 滞納6〜8か月 | 競売開始決定 | 裁判所から、競売開始決定通知が届く。通知の1〜2か月後に、執行官による、現況調査が行われる |
| 滞納12〜16か月 | 期間入札の通知 | 入札期間、開札日、売却基準価額などが記載された、通知が届く。開札で、最も高い価格を付けた人に、売却が決まる |
この情報サイトの例では、滞納から、開札まで、1年から1年4か月程度を、要する、という整理です。ただし、あくまで、一例であり、実際の期間は、金融機関・保証会社の対応、裁判所の混み具合などで、変わります。
2-2 「3か月」が、分かれ目といわれる理由
別の解説でも、滞納が、3〜6か月になったころに、残りの住宅ローンを、一括請求されるとされています。一括請求の段階になると、分割での返済に、戻すことが、難しくなるため、この時期までに、金融機関に、相談しておくことが、重要です。
言い換えると、「滞納が、3か月に達する前」が、条件の変更(リスケジュール)など、返済を続ける形での解決を、相談しやすい時期と、いえます。
2-3 期間が、前後する、主な要因
| 要因 | 内容 |
|---|---|
| 金融機関・保証会社の方針 | 期限の利益を失うまでの、期間や、競売の申立てまでの対応は、会社によって異なる |
| 契約の内容 | 契約書に、期限の利益の喪失事由(何か月滞納したら、など)が、定められている |
| 滞納の状況 | 一度に、まとめて、滞納したか、少額ずつ、遅れているか、連絡の有無 |
| 相談・交渉の有無 | 相談して、条件の変更などの協議が、進んでいる場合は、手続きが、止まる(または、遅くなる)場合がある |
| 裁判所の混み具合 | 競売の申立て後の、手続きにかかる時間は、裁判所ごとに、異なる |
| 物件の状況 | 占有者の有無、権利関係などで、手続きが、長引くことがある |
第3章 各段階で届く書面の意味と、やるべきこと
住宅ローンを滞納すると、さまざまな書面が、届きます。届いた書面を、放置せず、内容を確認し、日付とともに、保管してください。
| 書面 | 意味 | この段階で、やるべきこと |
|---|---|---|
| 督促状(支払いの請求) | 返済が遅れていることの、通知。遅延損害金の請求も、含まれる | すぐに、金融機関に連絡し、事情を説明する。条件の変更を、相談する |
| 催告書 | 法的な手続きに入る前の、最終警告。期日までに、支払わなければ、一括返済を求める、旨が書かれている | 期日の前に、金融機関に連絡する。弁護士・専門家にも、相談を始める |
| 期限の利益の喪失通知(一括請求) | 分割での返済の権利を失い、残りのローンの、一括返済を求められた | 売却(通常売却・任意売却)、債務整理などを、急いで検討する |
| 代位弁済の通知 | 保証会社が、金融機関に、ローンを立て替えた。以後は、保証会社が、債権者になる | 保証会社と、協議する。任意売却などの交渉を、進める |
| 競売開始決定通知 | 裁判所が、競売の開始を、決定した。不動産に、差押えの登記がされる | 手遅れではない。開札の前まで、任意売却ができる場合がある。急いで、専門家に、相談する |
| 現況調査の連絡 | 執行官が、家の状況を、調査する | 調査には、協力する(拒否すると、不利になる場合がある)。任意売却を、並行して進める |
| 期間入札の通知 | 入札の期間・開札日が、決まった | 開札の前日までが、任意売却の、事実上の期限。時間が、残り少ないため、急いで進める |
第4章 競売の手続きにかかる期間(裁判所の手続き)
競売が、申し立てられた後の、裁判所での手続きには、次のような、段階があります。裁判所の、公式の案内に基づき、期間が示されている部分を、整理します。
| 段階 | 内容 | 期間の目安(裁判所の案内による) |
|---|---|---|
| 競売の申立て・開始決定 | 債権者が、裁判所に、申し立てる。裁判所が、開始を決定する | 個別の事案による |
| 現況調査・評価 | 執行官が、現況を調査する。評価人が、不動産を、評価する。現況調査報告書・評価書などが、作成される | 個別の事案による |
| 売却基準価額の決定・公告 | 売却の基準となる価額が、決まり、期間入札が、公告される | 入札期間の開始日の、15日前までに、公告 |
| 入札 | 入札書を、提出する | 通常、8日間の入札期間 |
| 開札 | 最も高い価格をつけた人が、最高価買受申出人になる | 入札期間終了後の、公告された期日 |
| 売却許可決定 | 裁判所が、売却を、許可する | 売却決定期日に、決定される |
| 代金納付 | 買受人が、代金を納付する。所有権が移転する | 売却許可決定が確定した日から、約1か月以内が、通常 |
| 引渡命令 | 元の所有者が、明け渡さない場合に、買受人が、申し立てる | 原則として、代金納付から6か月以内(建物賃借人の、明渡し猶予がある場合は、9か月以内) |
ここから、分かること
・入札の公告が、出てから、入札期間が始まるまでは、15日程度
・入札期間は、8日間程度で、その後、開札
・代金が納付された時点で、所有権は、買受人に移る
・明け渡さなければ、強制執行(引渡命令)に、進む場合がある
開札の後、代金が納付されると、所有権は、失われます。 それまでの間に、任意売却を、完了させる必要があります。
4-1 任意売却の「タイムリミット」
一般的に、任意売却は、競売の開札の前(直前)まで、可能な場合がある、とされます。ただし、買主を探し、債権者の同意を得て、契約し、決済するまでに、一定の時間が、必要です。開札の直前に、動き出しても、間に合わないことが、多いため、競売開始決定の通知が、届いたら、すぐに、動くことが、重要です。
第5章 給与・預金の差し押さえは、いつ起きるのか
5-1 住宅ローンの滞納で、給与がすぐに、差し押さえられるわけではない
「住宅ローンを滞納したら、給料が、差し押さえられる」と、心配される方がいます。一般的には、住宅ローンの滞納で、まず進むのは、家の競売です。給与や預金などの、差し押さえは、通常、別の手続きで、条件が、異なります。
給与・預金の差し押さえには、原則として、「債務名義」(確定判決、和解調書、公正証書など)が、必要です。債務名義を得るためには、債権者が、訴訟などの手続きを、行う必要があり、一定の時間がかかります。
5-2 競売の後に、残債がある場合
競売で、家が売れた代金が、ローン残高に、届かない場合、残った借金(残債)の、返済義務は、残ります。保証会社(または、金融機関)は、残債について、分割での、返済を協議することが、多いとされます。協議がまとまらない場合や、返済が、滞った場合には、訴訟などを経て、債務名義を得たうえで、給与や預金の差し押さえ(強制執行)に、進む可能性があります。
対処の考え方
・競売後の残債についても、放置せず、債権者(保証会社など)と、協議する
・返済が、困難な場合は、弁護士に相談し、債務整理(任意整理、個人再生、自己破産など)を、検討する
・裁判所から、訴状や、支払督促が届いたら、必ず、期限内に、対応する(放置すると、債務名義が、できてしまう可能性がある)
(残債の請求や、強制執行の具体的な条件・期間は、事案によって異なります。必ず、弁護士に、ご確認ください。)
5-3 他の借金を、滞納している場合
カードローン、消費者金融、奨学金などの、他の借入を、滞納している場合は、住宅ローンとは、別に、給与や預金の差し押さえに、進む可能性があります。住宅ローン以外の借金がある場合は、全体の、債務の状況を、整理する必要があります。
第6章 税金(固定資産税など)を滞納した場合の差し押さえ
6-1 税金の滞納は、別の話
住宅ローンの返済が、できている場合でも、固定資産税や、住民税などを、滞納すると、自治体が、差し押さえを行うことがあります。住宅ローンを滞納している方は、税金も、滞りがちになることが、あります。
6-2 税金の差し押さえの、特徴
・裁判所の手続きを、経ずに、自治体が、直接、差し押さえることができる
・督促状が、届いた後、一定期間が過ぎても、納付しない場合に、差し押さえが、行われ得る(一般的に、督促状を発した日から、10日を経過した日までに、完納しない場合に、差し押さえが可能とされています)
・不動産、預貯金、給与、売掛金など、さまざまな財産が、対象になり得る
・税金の差し押さえは、住宅ローンの、抵当権の競売とは、別に、行われる
税金の滞納は、住宅ローンの滞納より、早い段階で、差し押さえが、行われる場合があることも、知っておく必要があります。納付が、難しい場合は、早めに、自治体の窓口に相談してください(分割納付などの、相談ができる場合があります)。
6-3 任意売却との関係
税金の差し押さえが、ある物件の、任意売却は、自治体との、調整が、必要です。差し押さえを解除してもらうには、自治体の、同意などが、必要になるため、早めに、不動産会社や、専門家に、相談してください。
第7章 遅延損害金:滞納の間に、増えていく負担
7-1 遅延損害金とは
住宅ローンを、滞納すると、返済額に加えて、遅延損害金が、発生します。遅延損害金の、利率は、契約によって異なり、通常の、ローンの金利より、高く設定されているのが、一般的です。ある情報サイトでは、ある銀行の、規定を例に、遅れている元金に対して、年14%(日割り)とする例を、挙げています。
7-2 遅延損害金の、計算例(仮定)
以下は、考え方を示すための、仮定の数字です。
| 項目 | 金額(仮定) |
|---|---|
| 一括請求された、残債(仮定) | 3,000万円 |
| 遅延損害金の利率(仮定) | 年14% |
| 1年間の、遅延損害金(3,000万円×14%) | 約420万円 |
| 1日あたり(÷365日) | 約1.15万円 |
| 1か月あたり(目安) | 約35万円 |
一括請求の後、競売が終わるまでの、約1年間の遅延損害金が、残債に、上乗せされることになります。時間が経つほど、負担が、増えることを、知っておいてください。
第8章 時期別:取るべき行動
8-1 時期ごとの、行動の目安
| 時期 | 状況 | 取るべき行動 |
|---|---|---|
| 滞納する前(返済が、苦しくなってきた) | まだ、遅れていない | 金融機関に、相談する。条件の変更(返済期間の延長など)を、検討する。家計の見直し、家の査定 |
| 滞納1〜2か月 | 督促が、始まっている | すぐに、金融機関に、連絡する。支払えない理由と、今後の、見通しを説明。条件の変更を、相談する。専門家への相談も、始める |
| 滞納3か月前後 | 催告書が、届く | 一括請求の前に、最後の、相談の機会。売却(通常売却・任意売却)、債務整理の、準備を、始める。家の査定を、受ける |
| 滞納3〜6か月 | 期限の利益の喪失、一括請求、代位弁済 | 保証会社と、協議する。任意売却を、具体的に進める。他に借金があれば、弁護士に相談 |
| 滞納6〜8か月 | 競売開始決定通知が届く | 手遅れではない。任意売却を、急いで進める。弁護士・不動産会社に、すぐに相談する |
| 入札の公告後 | 開札日が、決まっている | 開札の前日までが、期限。時間が、少ない。それでも、債権者に、任意売却の意向を、伝える |
| 競売の落札後 | 所有権が、買受人に移る | 引越しの準備。残債の、返済方法を、債権者(保証会社)と、協議する。必要に応じて、債務整理を、検討 |
8-2 「早い相談」が、選択肢を広げる
相談が、早いほど、選べる手段が、多くなります。
・滞納前:条件の変更、借り換え、通常売却、家計の立て直し
・滞納1〜3か月:条件の変更、通常売却、任意売却の準備
・期限の利益の喪失後:任意売却、債務整理
・競売開始後:任意売却(開札前まで)、債務整理
「まだ、大丈夫」と思わず、苦しいと感じた時点で、動くことが、重要です。
第9章 選択肢の整理(簡単に)
住宅ローンの滞納から、競売を回避するための選択肢は、主に、次のとおりです。(詳しくは、別の記事「住宅ローンが払えないときの競売回避」で、解説しています。)
| 選択肢 | 概要 | 時期の目安 |
|---|---|---|
| 条件の変更(リスケジュール) | 返済期間の延長、一定期間の、利息のみの返済などを、金融機関に、相談する | 滞納前〜滞納の初期 |
| 通常売却 | 家を、通常どおり売却し、ローンを完済する | 滞納前〜、競売の前まで(余裕があるほど、有利) |
| 任意売却 | 債権者の同意を得て、ローンが残る状態でも、売却する | 期限の利益の喪失後〜、競売の開札前まで |
| リースバック | 家を売却し、賃貸で、住み続ける | 滞納前〜、競売の前まで |
| 債務整理(個人再生・自己破産など) | 法的な手続きで、債務を整理する | 早い段階が、望ましい。競売開始後も、検討できる場合がある |
第10章 やってはいけないこと
1.督促を、無視する、連絡を絶つ
連絡を絶つと、返済の意思がない、と見られ、手続きが、進みやすくなります。 連絡を取り、事情を話すことが、選択肢を残す、鍵です。
2.「差し押さえは、まだ先」と、思い込んで、放置する
期限の利益の喪失から、競売の通知までは、比較的、短い場合があります。時間があるように見えて、実際には、動ける時間は、限られています。
3.届いた書面を、開封しない、捨てる
書面には、期限や、手続きの内容が、書かれています。 開封して、内容を確認し、日付とともに、保管してください。
4.カードローンなどの借入で、返済を続ける
借金が、増え、状況が、悪化します。
5.資産を、隠す、名義を移す
詐害行為として、取り消される可能性があり、犯罪になる場合もあります。
6.違法な「競売妨害」に、手を出す
賃貸借契約を偽装する、第三者を占有させるなどの行為は、犯罪にあたる可能性があります。「簡単に、競売を止められる」と、持ちかける業者には、近づかないでください。
7.悪質な業者に、依頼する
「必ず競売を止められる」「残債がゼロになる」と、断言する業者、着手金などを、先に求める業者には、注意が必要です。
8.家族に、黙っている
連帯保証人や、連帯債務者がいる場合、滞納の影響は、家族にも及びます。 早めに、共有してください。
第11章 期間から考える「想定ケース」
ここでは、よくあるご相談のパターンをもとにした想定ケースを紹介します。(以下は、典型的な相談パターンをもとにした架空の例であり、実際の事例ではありません。期間は、目安です。)
想定ケース1:滞納1か月目に、金融機関に、相談できたケース
状況 収入が減り、住宅ローンの返済が、1か月遅れた。督促状が届いた。
進め方のイメージ
1.すぐに、金融機関に、連絡し、事情を説明する
2.返済期間の延長などの、条件の変更を、相談する
3.家計を、見直す
4.家の査定を受け、売却した場合の、見通しを確認する(備えとして)
5.条件の変更が認められれば、返済を、続ける
ポイント 滞納の初期に、動けたことで、選択肢を、広く残せました。「何もしない」より、「まず相談」です。
想定ケース2:滞納4か月目。一括請求が届き、売却を決断
状況 滞納が続き、期限の利益を失い、一括請求が届いた。収入の回復は、見込めない。
進め方のイメージ
1.家の査定を受け、ローン残高と、比較する(アンダーローンか、オーバーローンか)
2.アンダーローンなら、通常売却で、完済を目指す
3.オーバーローンなら、保証会社・金融機関と、任意売却を、協議する
4.他の借金があれば、弁護士に、相談する
5.売却の期限を、意識して、進める
ポイント 一括請求の段階でも、まだ、競売の前です。この時期に、動き出せば、任意売却が、間に合う可能性が、高くなります。
想定ケース3:競売開始決定通知が、届いてから、相談したケース
状況 督促を、放置していた。ある日、裁判所から、競売開始決定通知が、届いた。
進め方のイメージ
1.通知の内容を、確認し、日付を、整理する
2.すぐに、弁護士・不動産会社に、相談する
3.任意売却が、間に合うかを、確認する(開札日までの期間)
4.債権者(保証会社)に、任意売却の意向を、伝える
5.同時に、引越し先の、準備を、始める
6.残債の返済方法を、協議する
ポイント 手遅れでは、ありませんが、時間が、限られています。一日でも早く、動くことが、重要です。
第12章 誰に、相談すればよいか
| 相談先 | 相談できること |
|---|---|
| 住宅ローンの借入先(金融機関) | 条件の変更、今後の見通し。最優先で、相談する |
| 保証会社 | 代位弁済の後の、返済・任意売却の協議 |
| 不動産会社 | 家の査定、通常売却・任意売却の進め方、買取の相談 |
| 弁護士 | 債務整理、競売手続きへの対応、債権者との交渉、法的な判断 |
| 司法書士 | 債務整理の相談(一定の範囲)、登記 |
| 税理士 | 売却や、債務免除に関する、税金 |
| 自治体の相談窓口(生活困窮者の、自立相談支援機関など) | 家計、就労、生活全般の、相談。税金の納付の相談窓口 |
| 法テラス(日本司法支援センター) | 法的トラブルの、情報提供。経済的に、余裕がない場合の、支援制度(利用条件あり) |
どこから、相談すればよいか、分からない場合は、まず、住宅ローンの借入先に、連絡してください。そのうえで、家の査定と、専門家への相談を、進めましょう。
第13章 当社(株式会社ピーエフ&パートナーズ)にご相談いただけること
株式会社ピーエフ&パートナーズは、世田谷区駒沢に拠点を置き、世田谷区・目黒区を中心に、不動産の買取・売却、相続した物件のご相談、賃貸管理、不動産に関するトラブルのご相談まで、幅広く対応しています。20年以上の業界経験と、不動産に関する法務に詳しい弁護士との連携を強みとしています。
当社がお力になれること
・家の査定・価値の把握:売却価格の目安を、お伝えします。ローンの残高と、比べて、どの方法が考えられるか、一緒に整理します。
・売却方法のご相談:通常の売却、買取など、状況に応じた進め方を、比較しながら、ご提案します。
・法的な課題への対応:債務整理や、債権者との交渉など、法的な判断が必要な場面では、提携の弁護士と連携して対応します。
・専門家のご案内:税金や、登記などの専門的な判断が必要な場合は、状況に応じて、適切な専門家への相談を、ご案内します。
「滞納が、始まったばかりで、まだ、何も決められない」「競売の通知が届いて、焦っている」という段階でも、構いません。ご状況をお聞かせください。無理に、売却をお勧めすることはありませんので、お気軽にご相談ください。
売却全般のポイントは、不動産売却で失敗しないためのコツや、あなたに合わせた売却方法のご紹介でも解説しています。
まとめ:差し押さえまでには「時間」がある。ただし、動ける時間は限られている
住宅ローンの滞納から、差し押さえ(競売)までの期間について、要点を整理します。
1.住宅ローンの滞納で、まず問題になる「差し押さえ」は、家の競売。給与・預金の差し押さえや、税金の差し押さえとは、別の手続き。
2.滞納1〜2か月で、督促。3か月前後で、催告書。3〜6か月で、期限の利益の喪失(一括請求)・代位弁済。6〜8か月で、競売開始決定。12〜16か月で、入札、というのが、ある情報サイトに示された目安。(金融機関・裁判所によって、異なる。)
3.「3か月」が、一つの分かれ目。一括請求の前に、金融機関に、相談する。
4.競売の入札は、公告から15日前、入札期間は8日間、代金納付は、許可決定の確定から約1か月以内。代金が納付されると、所有権が移る。
5.任意売却のタイムリミットは、競売の開札の前。ただし、直前では、間に合わないことが多い。
6.給与・預金の差し押さえには、原則として、債務名義が必要。競売後の残債について、協議・訴訟を経て、進む可能性がある。
7.税金の滞納は、別に、差し押さえられる可能性がある。
8.遅延損害金は、時間とともに、増える。
9.時期ごとに、取るべき行動が、違う。早いほど、選択肢が多い。
10.督促を、無視しない。書面を、捨てない。借金で、返済を続けない。
「差し押さえまで、まだ時間がある」と、考えるのではなく、「時間があるうちに、動く」ことが、重要です。苦しいと感じた時点で、まず、金融機関と、専門家に、ご相談ください。
住宅ローンのお悩み・ご相談のご案内
「住宅ローンを滞納してしまい、不安」「競売の通知が届いた」「家の価値が、いくらくらいか知りたい」という方は、お気軽にご連絡ください。
株式会社ピーエフ&パートナーズ 〒154-0012 東京都世田谷区駒沢2丁目6番2号 アイタワー4F(駒沢大学駅より徒歩2分) 電話:03-6805-5999 宅地建物取引業免許:東京都知事(3)第87902号
よくある質問(FAQ)
Q1. 住宅ローンを滞納すると、何か月で、差し押さえになりますか? A. 金融機関や契約によって異なりますが、一般的には、滞納3〜6か月で、残りのローンの一括請求(期限の利益の喪失)を受け、その後、保証会社の代位弁済、競売の申立て、という流れで進みます。ある情報サイトの例では、滞納6〜8か月で競売開始決定、12〜16か月で入札です。あくまで目安です。
Q2. 1回だけ、滞納しても、競売になりますか? A. 1回の遅れで、直ちに、競売になることは、通常ありません。ただし、督促が始まり、遅延損害金が発生します。早めに、金融機関に、連絡してください。
Q3. 競売開始決定の通知が届きました。もう、手遅れですか? A. 手遅れとは、限りません。開札の前までなら、任意売却ができる場合があります。ただし、時間が限られるため、すぐに、専門家に相談してください。
Q4. 競売の入札までに、どのくらいの期間がありますか? A. 事案によります。裁判所の案内では、入札の公告は、入札期間の開始日の15日前、入札期間は通常8日間です。ただし、そこに至るまでの期間は、事案によって異なります。
Q5. 給料が、差し押さえられることは、ありますか? A. 住宅ローンの滞納で、まず進むのは、家の競売です。給与の差し押さえには、原則として、債務名義が必要です。競売後の残債や、他の借金の滞納で、進む可能性があります。
Q6. 競売で家が売れたら、ローンは、なくなりますか? A. 売却代金で、完済できなければ、残債が残ります。残債の返済方法は、保証会社などと、協議します。
Q7. 固定資産税を滞納すると、どうなりますか? A. 督促を経て、自治体が、差し押さえを行う可能性があります。住宅ローンの滞納とは、別の問題です。納付が難しい場合は、早めに、自治体に相談してください。
Q8. 遅延損害金は、いくらくらいですか? A. 契約によって異なります。年14%程度を、例に挙げる情報サイトもあります。契約書や、金融機関に、ご確認ください。
Q9. 任意売却は、いつまで、できますか? A. 一般的には、競売の開札の前までとされます。ただし、直前では、間に合わないことが多いため、競売開始決定の通知が届いたら、すぐに、動いてください。
Q10. まず、何から、始めればよいですか? A. 滞納前、または、滞納の初期であれば、金融機関に連絡し、事情を説明して、条件の変更を、相談してください。同時に、家の査定を受け、専門家にも、相談してください。
免責事項
本記事は、一般的な情報提供を目的として作成されたものであり、個別の法律・税務・金融に関する助言を行うものではありません。期間は、金融機関、保証会社、裁判所の運用、契約内容によって異なり、記事中の月数・日数は、一般的な目安または参考例です。法律や制度は、改正されることがあり、記事の内容は、2026年11月時点の情報に基づきます。実際の手続きや判断にあたっては、必ず、金融機関、弁護士、司法書士、税理士などの専門家、または、公的機関の公式情報をご確認ください。また、記事中の金額・利率は、説明のための仮定であり、個別の結果を保証するものではありません。
参考情報
・裁判所:不動産競売(買受けの手続き、期間入札、引渡命令)に関する案内
・住宅金融支援機構:返済が困難になった場合の相談・返済方法の変更について
・総務省・各自治体:地方税の滞納処分(差し押さえ)に関する情報
・日本司法支援センター(法テラス)