Column
コラム
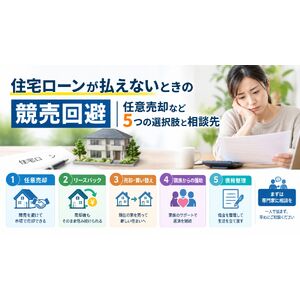
住宅ローンが払えないときの競売回避|任意売却など5つの選択肢と相談先
query_builder
2026/10/21
コラム
はじめに:返済が苦しいときこそ、「早く動く」ことがすべてを分ける
「収入が減って、住宅ローンの返済が苦しくなってきた」 「すでに数か月、返済が遅れていて、督促状が届いている」 「このまま払えなくなったら、家は競売にかけられてしまうのだろうか」 「家族に言えず、一人で悩んでいる」
住宅ローンの返済が難しくなったとき、多くの方が、不安と焦りの中で、誰にも相談できずにいます。勤め先の業績悪化、病気やけが、離婚、事業の不振、金利の上昇による返済額の増加など、原因はさまざまです。どれも、誰にでも起こりうることであり、決して、特別なことでも、恥ずかしいことでもありません。
最初に、とても大切なことをお伝えします。
競売は、住宅ローンが払えなくなったときの、「最後の結果」であり、そこに至るまでには、時間があります。そして、その時間の中で、競売を回避できる選択肢が、複数あります。ただし、時間が経つほど、選択肢は減っていきます。返済が苦しいと感じた時点で、できるだけ早く、動くことが、何よりも重要です。
この記事では、住宅ローンが払えないときに、どんな流れで競売に進むのか、競売を回避するにはどんな選択肢があるのか、それぞれにどんなメリット・デメリットがあるのか、誰に相談すればよいのかを、順を追って解説します。
なお、この記事は2026年10月時点の情報をもとにした一般的な解説です。ローンの契約内容や、ご家庭の状況によって、取るべき対応は大きく異なります。実際の対応にあたっては、金融機関や、弁護士、司法書士などの専門家にご確認ください。
この記事でわかること
・住宅ローンを滞納してから、競売になるまでの流れと、時間の目安
・競売のデメリットと、任意売却・通常売却との違い
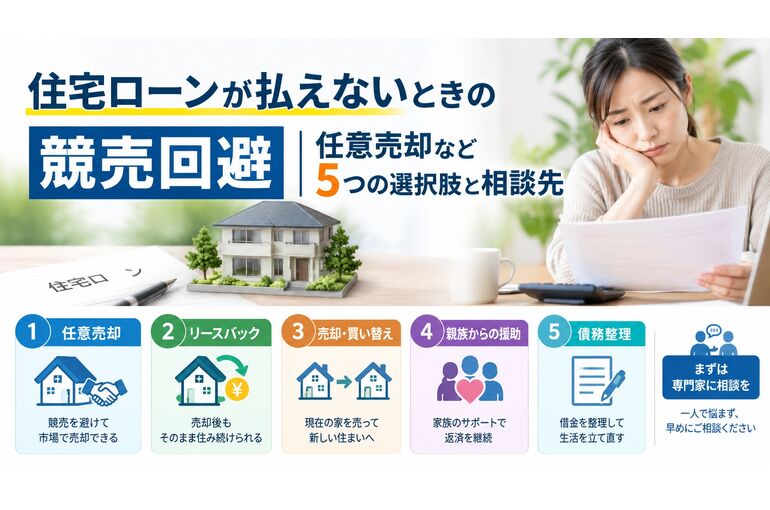
・競売を回避するための、5つの選択肢
・任意売却の仕組み、流れ、メリット・デメリット、注意点
・売却価格とローン残高の関係(アンダーローン・オーバーローン)
・家に住み続けたい場合の方法(リースバック、個人再生など)
・債務整理の基礎知識
・悪質な業者に注意すべきポイント
・やってはいけないこと
・誰に、どの順番で相談すればよいか
第1章 住宅ローンが払えなくなると、何が起きるのか
1-1 滞納から競売までの流れ
住宅ローンの返済が滞ると、一般的には、次のような流れで、手続きが進みます。時期は、金融機関や、契約内容によって異なります。あくまで、一般的な目安として、ご覧ください。
| 段階 | 時期の目安 | 起きること | この段階でできること |
|---|---|---|---|
| 1.返済の遅れ | 1か月目 | 金融機関から、電話や書面で、督促が届く | すぐに連絡し、事情を説明する。条件変更の相談を始める |
| 2.督促の継続 | 1〜3か月目 | 督促状が繰り返し届く。延滞損害金が発生する | 条件変更、売却などの選択肢を、具体的に検討する |
| 3.期限の利益の喪失 | 3〜6か月目ごろ | 「分割で返済できる権利」を失い、残りのローンの一括返済を求められる(催告書、一括請求の通知) | 任意売却、債務整理などを、急いで進める |
| 4.保証会社による代位弁済 | 期限の利益の喪失の後 | 保証会社が、金融機関に、ローンを立て替えて払う。以後、保証会社が債権者になる | 保証会社と、任意売却などの交渉を行う |
| 5.競売の申立て・開始決定 | 代位弁済の後、数か月以内のことが多い | 裁判所に、競売が申し立てられ、開始が決定される。裁判所から、書類が届く | この段階でも、任意売却の道は、残っている場合がある |
| 6.現況調査・入札の公告 | 数か月後 | 執行官が、家の状況を調査する。物件の情報が、公開される | 任意売却を、急いで進める |
| 7.入札・開札 | 申立てから、半年〜1年程度のことが多い | 入札が行われ、最も高い価格を付けた人が、落札者になる | 原則として、開札の前までが、任意売却の期限 |
| 8.代金納付・明渡し | 開札の後 | 所有権が、落札者に移る。退去を求められる | — |
1-2 「3か月」が、一つの分かれ目
返済が3か月ほど滞ると、金融機関から、残りのローンの一括返済を求められ、競売の準備が進みやすくなる、と言われています。つまり、返済が3か月滞る前に動くことが、選択肢を広く残すための、大きなポイントです。
ただし、すでに滞納が長引いている場合や、競売の通知が届いている場合でも、諦める必要はありません。競売の手続きが始まったあとでも、任意売却ができる場合があります。今、できることを考えることが大切です。
1-3 金利が上がったことで、返済が苦しくなった方へ
近年の金利の上昇により、変動金利型のローンで、返済額が増えて、家計が苦しくなったという方もいらっしゃいます。変動金利型のローンには、金利が上がっても、一定期間は毎月の返済額が変わらない(いわゆる5年ルール)、また、見直し後の返済額が、直前の1.25倍を超えない(いわゆる125%ルール)、といった、仕組みを設けている金融機関が多くあります(すべてのローンに、あるわけではありません)。
こうした仕組みで、毎月の返済額が抑えられている間は、返済が続いていても、未払いの利息が、あとから、まとめて、請求される場合があります。ご自身のローンの契約内容を、早めに、確認してください。
第2章 競売とは:なぜ「避けたい」のか
2-1 競売の仕組み
競売(けいばい)は、住宅ローンを返済できなくなったとき、債権者(金融機関や保証会社)が、担保として設定している抵当権に基づいて、裁判所を通して、家を強制的に売却する手続きです。落札者に売却され、その代金から、ローンの返済に、あてられます。
2-2 競売のデメリット
| デメリット | 内容 |
|---|---|
| 価格が低くなりやすい | 競売は、一般の売却に比べて、価格が低くなる傾向がある。市場価格の7割前後になる、と言われることもある(物件や状況によって異なる)。その結果、売却後に残るローン(残債)が、多くなりやすい |
| 残債が残る | 競売の代金で、ローンを完済できなければ、残りは、返済し続ける必要がある |
| 自分で、売却の条件を決められない | 売却の時期、価格、買主を、自分で選べない |
| 近所に知られやすい | 物件の情報が、裁判所の資料などで、公開される。執行官による調査も、実施される |
| 引越しの時間・費用に余裕がない | 落札後、速やかな退去を求められる。引越し費用が、配慮されることは、ほぼない |
| 手続きの負担と精神的な負担 | 裁判所からの書類への対応、執行官の調査への立ち会いなど |
| 信用情報への影響 | ローンの延滞・代位弁済の情報は、信用情報機関に登録され、一定期間、新たなローンやクレジットカードの利用に影響する |
| 競売 | 任意売却 | 通常売却 | |
|---|---|---|---|
| 売却の主体 | 裁判所(債権者の申立て) | 所有者(債権者の同意が必要) | 所有者 |
| 売却価格 | 市場価格より低くなりやすい | 市場価格に近い価格で売れる可能性がある | 市場価格 |
| ローンが残る場合 | 残債が、多く残りやすい | 残債の返済方法を、債権者と相談できる | 原則として、完済が必要(自己資金で補う) |
| 引越しの時期・費用 | 自分で決められない。費用の配慮は、ほぼない | 時期の調整ができる。債権者が認めれば、費用の一部が配慮されることもある(保証はない) | 自分で決められる |
| 近所への周知 | 知られやすい | 通常の売却と同様に進められる(広告方法の相談が可能) | 通常の売却と同様 |
| ローン完済の必要性 | — | 売却してもローンを完済できないが、債権者が抵当権の抹消に同意する場合に利用 | 売却代金などで、完済できることが前提 |
第3章 競売を回避するための5つの選択肢
競売を回避するための方法は、大きく、次の5つに整理できます。状況によって、最適な方法は異なり、複数を組み合わせることもあります。
| 選択肢 | 概要 | 向いている状況 |
|---|---|---|
| ① 金融機関への相談・返済条件の変更 | 返済期間の延長、一定期間の利息のみの返済、ボーナス払いの見直しなどを相談する | 一時的な収入減など、収入の回復が見込める。まだ、滞納が長引いていない |
| ② 収入・資金面の立て直し | 家計の見直し、親族の援助、収入の増加、借換えなど | 返済額を、少し下げれば、返済を続けられる見込みがある |
| ③ 通常売却 | 家を、通常の方法で売却して、ローンを完済する | 売却価格で、ローンを完済できる(または、自己資金で補える) |
| ④ 任意売却 | 債権者の同意を得て、ローンが残る状態でも、家を売却する | 売却価格がローン残高を下回る。収入の回復が難しい |
| ⑤ 債務整理 | 個人再生、自己破産などの、法的な手続きで、債務を整理する | 他にも借金があり、全体の返済が難しい。家を残したい、または、手放して整理したい |
① 金融機関への相談・返済条件の変更
最優先は、早く、金融機関に連絡することです。連絡せずに、督促を無視することは、最悪の選択です。事情を伝えて、相談することで、返済条件の変更に、応じてもらえる場合があります。
返済条件の変更(リスケジュール)の例
・返済期間の延長:毎月の返済額を、減らせる(ただし、総支払額は増える)
・一定期間の、利息のみの返済:元本の返済を、一時的に、猶予してもらう
・ボーナス返済の、変更・減額・停止:ボーナスが減った場合などに有効
・返済額の見直し:収入に合わせて、無理のない額に
注意点
・猶予は、一時的な措置であり、元本が減るわけではありません。
・返済期間を延ばすと、総支払額(利息)は増えます。
・条件変更に応じてもらえるかは、収入の見通し、延滞の状況、契約の種類、年齢などによって、異なります。
・「住宅金融支援機構」の住宅ローン(フラット35など)を利用している方は、返済が困難になった場合の、返済方法の変更の制度が、用意されています。詳細は、ご利用のローンの窓口や、機構の公式情報で、ご確認ください。
相談の際は、次の点を整理して伝えましょう。
・返済が苦しくなった、理由(収入の減少、病気、失業、離婚など)
・現在の、収入と支出の状況
・今後の、収入の見通し(回復する見込みがあるか)
・希望する、返済の条件
② 収入・資金面の立て直し
・家計の見直し:固定費(保険、通信費、サブスクなど)の削減
・収入の増加:副業、転職、配偶者の就労など
・親族からの援助:一時的な資金の援助(贈与とみなされないよう、借用書などを整える)
・借換え:金利の低いローンへの借換えで、毎月の返済額を下げる方法もあります。ただし、滞納がある場合や、収入が減っている場合は、審査に通らないことが、少なくありません
危険な方法:カードローンなどの借入で返済する 住宅ローンの返済のために、カードローンや消費者金融から、借入をするのは、非常に危険です。金利が高く、返済の負担がさらに増え、事態を悪化させます。
③ 通常売却
家を売却して、その代金で、ローンを完済できる場合(アンダーローン)や、足りない分を、貯蓄などで補える場合は、通常の売却が、最も良い選択肢です。市場価格で売れる可能性が高く、残債も残りません。
売却の時期は、滞納が長引く前(返済が遅れ始める前)が、理想です。時間に余裕があれば、じっくり買主を探せるため、好条件で売れる可能性が高まります。
売却価格が、ローン残高に届かない場合(オーバーローン)は、次の任意売却を、検討します。
④ 任意売却
任意売却は、住宅ローンの返済が難しく、売却価格が、ローン残高に届かない場合に、債権者(金融機関や、保証会社)の同意を得て、抵当権を外してもらい、通常の不動産取引と同じように、売却する方法です。詳しくは、次の章で解説します。
⑤ 債務整理
住宅ローン以外にも、多くの借金があり、全体として返済が困難な場合は、法的な債務整理(個人再生、自己破産など)を検討します。家を残せるか、手放すかは、手続きによって異なります(第7章で解説します)。
第4章 任意売却とは:仕組みと流れ、注意点
4-1 任意売却の仕組み
住宅ローンを借りるとき、家には、抵当権が設定されます。抵当権があると、ローンを完済しない限り、家を売却できません。通常は、売却代金で、ローンを完済して、抵当権を抹消します。
ところが、売却代金がローン残高に届かない場合、債権者が、「残りのローンが残っても、抵当権を外す(売却を認める)」と同意してくれなければ、売却できません。この同意を得て売却するのが、任意売却です。
売却代金は、債権者に、返済として配分されます。売却後に、残ったローン(残債)は、債権者と返済方法を協議して、分割で返済していきます。
4-2 任意売却のメリット
・競売より、高い価格で、売却できる可能性がある:市場に近い価格で売れれば、残債を減らせる
・残債の返済方法を、債権者と相談できる:無理のない分割での返済を、協議できる
・引越しの時期を、調整できる:競売より、余裕を持って、準備できる
・引越し費用の配慮を、受けられる場合がある:債権者の判断による(保証はありません)
・近所に、知られにくい形で進められる場合がある:広告の方法などを、相談できる
・手続きの負担が、比較的、小さい:通常の売却に近い形で進められる
4-3 任意売却のデメリット・注意点
・債権者の同意が、必要:同意が得られなければ、売却できません
・ローンの滞納がある状態で進めるため、信用情報に、延滞や代位弁済の情報が登録される:影響が出る期間は、情報の内容や、信用情報機関によって異なります
・残債が残る:売却後も、返済は続きます
・連帯保証人がいる場合は、影響が及ぶ:残債について、連帯保証人にも、請求される可能性があります
・買主が見つからないと、競売に進む:売却の期限があります
・税金の滞納や、マンションの管理費の滞納がある場合は、調整が必要
・すべての物件で、可能とは限らない:債権者の判断や、物件の状況によります
4-4 任意売却の流れ(7ステップ)
1.相談・状況の整理:ローンの残高、滞納の状況、他の債務、家族の状況などを整理する
2.査定・売却価格の検討:不動産会社に、査定を依頼し、売却可能な価格を確認する
3.債権者との協議・同意:債権者(金融機関、保証会社)に、任意売却の希望を伝え、売却価格の下限(最低売却価格)などを協議する
4.販売活動:一般の売却と同様に、買主を探す(債権者の同意を得た条件で)
5.売買契約の締結:買主が見つかったら、売買契約を結ぶ(債権者の同意が前提)
6.決済・引き渡し:売却代金が、債権者などに配分される。抵当権が抹消され、物件を引き渡す
7.残債の返済計画:債権者と協議して、残債の返済方法を決める
4-5 いつまでに、始めるべきか
任意売却は、競売の開札の前までに、売却を完了させる必要がある、というのが、基本的な考え方です。競売の手続きが進むと、時間的な余裕が少なくなるため、できるだけ、早い段階で、動き出すことが、重要です。
時間が、多く残っているほど、次のようなメリットがあります。
・買主を探す期間が長く、好条件で売れる可能性が高まる
・債権者との協議に、余裕がある
・引越しの準備に、時間をかけられる
4-6 任意売却のときの「費用」
任意売却の場合、仲介手数料などの、売却にかかる費用は、原則として、売却代金から、支払われます。つまり、手元から、費用を支払う必要がないことが、一般的です。(費用の扱いは、債権者との協議によります。)
ただし、債権者が、認める範囲に、限られます。その点は、不動産会社と、債権者との協議の中で、確認が必要です。
4-7 任意売却と税金
・売却して、赤字(譲渡損失)になる場合:譲渡所得税は、通常、かかりません
・売却益が出る場合:自宅の売却であれば、居住用財産の特例(3,000万円の特別控除など)を使える場合があります
・残債の免除を受けた場合:免除された額は、原則として、所得として課税される可能性があります。ただし、支払い能力がなく、債務を弁済することが著しく困難な場合には、課税されない特例があります
・固定資産税の滞納がある場合:自治体から、差押えを受けている場合があり、調整が必要です
税金の扱いは、複雑です。売却の前に、税理士に確認してください。
第5章 売却価格とローン残高の関係で考える
売却を考えるとき、「売却価格」と「ローン残高」のどちらが大きいかで、方法が変わります。
| 状況 | 内容 | 主な方法 |
|---|---|---|
| アンダーローン | 売却価格が、ローン残高(と、売却の費用)を上回る | 通常売却で、ローンを完済できる。差額が、手元に残る |
| オーバーローン | 売却価格が、ローン残高(と、売却の費用)を下回る | 不足分を、自己資金で補えれば、通常売却。補えない場合は、任意売却 |
計算例(説明用の仮定)
以下は、考え方を示すための、仮定の数字です。
| 項目 | ケースA(アンダーローン) | ケースB(オーバーローン) |
|---|---|---|
| 売却価格(仮定) | 4,000万円 | 3,000万円 |
| 売却の費用(仮定) | ▲約200万円 | ▲約150万円 |
| ローン残高(仮定) | ▲3,500万円 | ▲3,500万円 |
| 差引き | 約300万円(手元に残る) | 約▲650万円(不足) |
| 対応 | 通常売却で完了 | 不足分を自己資金で補えない場合は、任意売却を検討。債権者と、残債(約650万円)の返済方法を協議 |
自宅の、おおよその売却価格は、不動産会社の査定で、分かります。ローンの残高は、金融機関の返済予定表や、残高証明書で、確認できます。まず、この2つを、把握することが、方針を決める第一歩です。
第6章 住み続けたい方へ:手放さない(または、住み続ける)ための方法
「家を売るのは、どうしてもつらい」「子どもの学校や、仕事の関係で、引っ越したくない」という方もいらっしゃいます。住み続ける方法も、いくつかあります。
6-1 リースバック
リースバックは、家を、不動産会社などに売却したうえで、賃貸借契約を結び、家賃を払いながら、住み続ける方法です。
メリット
・売却代金で、ローンの返済にあてられる(アンダーローンまたは、債権者の同意が前提)
・引越しをせずに、住み続けられる
・近隣に、事情が、知られにくい
デメリット・注意点
・家賃の負担が発生する(家賃の額は、周辺の賃料などを踏まえて決まるが、高くなる場合がある)
・売却価格が、市場価格より低くなる場合がある
・賃貸契約の期間や、更新の条件(期間満了後に、退去を求められるケースもある)を確認する
・買戻しの特約が、ある場合でも、条件や価格が、不利でないかを確認する
・任意売却の場面では、債権者の同意が必要
リースバックは、条件が、事業者によって異なります。契約内容を、十分に確認し、複数の事業者を比較することが大切です。
6-2 親族・知人への売却(親族間売買)
親族などに、家を売却し、売主が、賃借人(または、買戻し)として、住み続ける方法もあります。ただし、債権者の同意、適正な価格、贈与とみなされないための契約の整え方など、法的・税務上の、慎重な対応が必要です。
6-3 個人再生(住宅資金特別条項)
個人再生は、裁判所の手続きで、借金を大幅に減額し、原則として3年(事情により、最長5年)で、分割返済する制度です。この中で、住宅資金特別条項(住宅ローン特則)を利用すると、家を手放さずに、住宅ローンの返済を、続けながら、他の借金を整理できる場合があります。
主なポイント
・住宅ローンの返済条件を、一定の範囲で、見直す(返済期間の延長など)
・住宅ローン以外の借金を、法律で定められた範囲で、減額する
・利用には、要件があります(たとえば、住宅に、住宅ローン以外の担保が設定されていない、など)
・手続きは、複雑で、弁護士などの専門家のサポートが、欠かせません
・手続きを始める前に、金融機関(債権者)との事前協議が必要です
要件や、適用の可否は、個別の状況で異なるため、弁護士に、早めに相談してください。
第7章 債務整理の基礎知識
住宅ローン以外にも、借金が多い場合は、債務整理も、選択肢に入ります。
| 方法 | 内容 | 住宅への影響 |
|---|---|---|
| 任意整理 | 債権者と、裁判外で、利息のカットや、分割返済を交渉する | 住宅ローンを、対象から外せば、家を残せる場合もある。ただし、住宅ローンの返済を、続けられるかが前提 |
| 個人再生 | 裁判所の手続きで、借金を減額し、分割で返済する | 住宅資金特別条項を利用すれば、家を残せる場合がある |
| 自己破産 | 裁判所の手続きで、返済できない借金の、支払い義務を免除してもらう | 原則として、家は、手放すことになる(売却され、債権者への配当にあてられる) |
債務整理は、信用情報への影響、職業上の制限(自己破産の場合)など、さまざまな影響があります。弁護士や、司法書士に、早めに相談し、自分に合った方法を、選びましょう。
第8章 公的な支援・相談窓口
返済に悩んだときは、ひとりで抱え込まず、相談できる窓口を、活用してください。
| 相談先 | 相談できること |
|---|---|
| 住宅ローンの借入先(金融機関) | 返済条件の変更、今後の見通し。最優先で、相談する |
| 住宅金融支援機構 | 機構のローン(フラット35など)の返済方法の変更、返済が困難になった場合の相談 |
| 不動産会社 | 家の査定、通常売却・任意売却などの進め方、買取の相談 |
| 弁護士 | 債務整理(個人再生、自己破産など)、債権者との交渉、法的な対応 |
| 司法書士 | 債務整理の相談(一定の範囲)、登記 |
| 税理士 | 売却や、債務免除に関する税金 |
| 自治体の相談窓口(生活困窮者の自立相談支援機関など) | 家計や、就労、生活全般の相談。公的な支援制度の案内 |
| 社会福祉協議会 | 生活の資金の、貸付制度などの、相談 |
| 法テラス(日本司法支援センター) | 法的なトラブルの情報提供、弁護士・司法書士の紹介、経済的に余裕がない場合の、費用の立替え制度(利用条件があります) |
相談する順番の目安
1.まず、借入先の金融機関に、連絡する(滞納の前、遅くとも、滞納の初期に)
2.家の査定を、受ける(売却価格を、把握する)
3.他に、借金があるなら、弁護士などに、相談する
4.売却の必要があれば、不動産会社に、進め方を相談する
5.必要に応じて、税理士、公的な窓口を、活用する
第9章 悪質な業者に、注意
住宅ローンが払えず、困っている方を狙った、悪質な業者も、残念ながら存在します。次の点に、注意してください。
9-1 注意すべき業者の特徴
・「必ず、競売を止められます」「残債が、ゼロになります」と断言する
・相談の前に、着手金などの、費用を、先に求める
・「すぐに契約すれば、有利になる」と、判断を急がせる
・売却価格が、相場とかけ離れて、低い(買い叩く)
・契約内容を、書面で説明しない
・宅地建物取引業の免許が、確認できない
・債務整理や、法的な手続きの代理を、不動産会社自身が、勧めたり、請け負ったりする(法律上、弁護士・司法書士以外が、法的な代理を行うことは、制限されています)
1.宅建業の免許番号を確認する
2.費用の内訳を、書面で説明してもらう
3.複数の会社に、相談して、比べる
4.売却価格の根拠を、説明してもらう
5.法的な判断が必要な場面では、弁護士などの専門家に、つないでくれるか
6.「できないこと」も、正直に伝えてくれるか
9-3 違法な「競売妨害」には、絶対に手を出さない
競売を、逃れる目的で、賃貸借契約を偽装したり、第三者を、占有させたりする行為は、犯罪(競売入札妨害、強制執行妨害目的財産損壊等など)に、あたる可能性があります。また、資産を隠したり、名義を移したりする行為も、法的な問題になります。「簡単に、競売を止められる」と、そそのかす業者には、近づかないでください。
第10章 やってはいけないこと
1.督促を、無視する、連絡を絶つ
連絡を絶つと、金融機関は、返済の意思がないと判断し、手続きを、急ぐことがあります。連絡を取り、事情を話すことが、選択肢を残す鍵です。
2.借金で、返済を続ける(自転車操業)
カードローンや、消費者金融の借入で、返済を続けると、借金が、雪だるま式に増え、取り返しのつかない事態に、なりかねません。
3.家族や、保証人に、黙っている
連帯保証人や、連帯債務者がいる場合、滞納が、保証人にも、影響します。状況が、悪化してから知ると、家族関係に、深刻な影響が出ることもあります。早めに、共有してください。
4.資産を隠す、名義を移す
債権者から逃れるために、資産を隠したり、家族に名義を移したりする行為は、詐害行為として、取り消される可能性があります。犯罪になる場合もあります。
5.「そのうち、何とかなる」と、先延ばしにする
時間が経つほど、選択肢は、減っていきます。滞納が長引くと、競売の手続きが進み、任意売却の期限も、迫ります。
6.1社だけの、言うことを、信じる
不動産会社によって、査定額や、提案は、異なります。複数の会社に相談して、比較してください。
第11章 家族や、保証人への影響
11-1 連帯保証人・連帯債務者がいる場合
住宅ローンに、連帯保証人や、連帯債務者(夫婦のペアローンなど)がいる場合、ローンの返済義務は、その人にも及びます。任意売却や、競売で、ローンが残った場合、残債は、連帯保証人・連帯債務者にも、請求されることになります。
早めに、状況を共有し、一緒に、対応を考えることが、大切です。
11-2 離婚が、絡む場合
離婚に伴い、住宅ローンの名義や、家の名義が、問題になることがあります。ローンが、夫婦の一方の名義で、もう一方が、連帯保証人になっている場合、離婚しても、ローンの責任は、消えません。早めに、弁護士にも、相談してください。
11-3 家族の生活への、影響
・転居:学区、通勤・通学への影響
・住まいの確保:賃貸住宅の入居審査(信用情報の影響で、保証会社の審査が、厳しくなる場合も)
・子どもへの、配慮:転校や、環境の変化に、時間をかけられる、任意売却のメリット
引越し先の、賃貸住宅を探す際は、早めに、不動産会社に、相談してください。
第12章 住宅ローンが払えない「想定ケース」
ここでは、よくあるご相談のパターンをもとにした想定ケースを紹介します。(以下は、典型的な相談パターンをもとにした架空の例であり、実際の成約事例ではありません。)
想定ケース1:収入が減り、返済が苦しくなったが、早めに相談したケース
状況 勤め先の業績悪化で、ボーナスが減り、ローンの返済が苦しくなった。まだ、滞納はしていないが、今後が、不安。
進め方のイメージ
1.滞納する前に、金融機関に、相談する
2.ボーナス返済の見直しや、返済期間の延長などの、条件変更を、相談する
3.家計を見直し、固定費を削減する
4.収入の回復が見込めない場合に備え、家の査定を受けて、売却の可能性も把握する
ポイント 滞納する前に動けたことで、選択肢を、広く、残せます。「まだ大丈夫」ではなく、「苦しくなってきた」と感じた時点が、相談のタイミングです。
想定ケース2:離婚後、ペアローンが払えなくなったケース
状況 離婚した後、夫婦のペアローンの返済が、一人では苦しくなった。家は、ローン残高よりも低い価格でしか、売れそうにない。
進め方のイメージ
1.ローン残高と、それぞれの名義、連帯保証・連帯債務の関係を、整理する
2.家の査定を受け、売却価格と、ローン残高の差(不足額)を、確認する
3.不足が出る場合は、債権者に、任意売却の相談を行う
4.離婚の条件(財産分与、残債の負担)を、弁護士に、相談する
5.残債の返済方法を、債権者と、協議する
ポイント 離婚が絡む場合は、ローンの名義・保証の関係と、財産分与の整理が、複雑になります。弁護士と、不動産会社の両方に、早めに相談することが、重要です。
想定ケース3:事業の不振で、借金が増え、住宅ローンも払えなくなったケース
状況 自営業の収入が減り、事業の借入や、カードローンが増えた。住宅ローンの返済も、滞り始めている。
進め方のイメージ
1.すべての借入を、一覧にして、全体の負債を把握する
2.弁護士に、早めに相談し、債務整理(個人再生など)の可能性を検討する
3.家を残したいのか、手放してもよいのかを、整理する
4.家を残す場合は、個人再生の住宅資金特別条項の利用を検討する
5.手放す場合は、任意売却や、通常売却を検討し、債務整理と、並行して進める
ポイント 借金が、住宅ローンだけでない場合は、住宅ローンだけの対処では、解決しません。全体を、把握したうえで、法的な専門家と、不動産の専門家が、連携して進めることが、有効です。
第13章 今すぐ確認したい「チェックリスト」
相談に行く前に、次の項目を整理しておくと、話がスムーズに進みます。
ローン・返済の状況
□ 借入先(金融機関)と、保証会社の名称
□ ローンの残高、毎月の返済額、金利の種類(固定・変動)
□ 滞納している月数と、金額
□ 督促状や、催告書の、届いた日付と、内容
□ 連帯保証人・連帯債務者の有無
家の状況
□ 物件の種類(戸建て・マンション)、所在地、築年数
□ 家の名義(単独・共有)
□ 不動産会社の、査定額(あれば)
□ マンションの場合の、管理費・修繕積立金の滞納の有無
□ 固定資産税の滞納の有無
家計・他の債務
□ 収入と、支出の状況
□ 他の借入(カードローン、消費者金融、奨学金など)
□ 収入の回復の、見込み
書類
□ ローンの契約書、返済予定表
□ 登記簿(登記事項証明書)
□ 督促状・催告書・裁判所からの書類(届いていれば、すべて保管)
分からない項目があっても、構いません。まず、相談してみることが、第一歩です。
第14章 当社(株式会社ピーエフ&パートナーズ)にご相談いただけること
株式会社ピーエフ&パートナーズは、世田谷区駒沢に拠点を置き、世田谷区・目黒区を中心に、不動産の買取・売却、相続した物件のご相談、賃貸管理、不動産に関するトラブルのご相談まで、幅広く対応しています。20年以上の業界経験と、不動産に関する法務に詳しい弁護士との連携を強みとしています。
当社がお力になれること
・家の査定・価値の把握:売却価格の目安を、お伝えします。ローンの残高と比べて、どの方法が考えられるか、一緒に整理します。
・売却方法のご相談:通常の売却、買取など、状況に応じた進め方を、比較しながらご提案します。
・法的な課題への対応:権利関係や契約、債務整理などの、法的な判断が必要な場面では、提携の弁護士と連携して対応します。
・専門家のご案内:税金や、登記などの専門的な判断が必要な場合は、状況に応じて、適切な専門家への相談をご案内します。
住宅ローンの悩みは、人に話しにくく、ひとりで抱え込みやすい問題です。「まだ、滞納はしていないが、不安」「督促状が届いて、どうしたらよいか分からない」という段階でも、構いません。ご状況をお聞かせください。無理に売却をお勧めすることはありませんので、お気軽にご相談ください。
売却全般のポイントは、不動産売却で失敗しないためのコツや、あなたに合わせた売却方法のご紹介でも解説しています。
まとめ:競売は「最後の結果」。早く動けば、選択肢は残る
住宅ローンが払えないときの、要点を、あらためて整理します。
1.競売は、すぐには、始まらない:滞納から、競売の入札まで、時間がある。ただし、3か月ほど滞ると、一括返済を求められるなど、選択肢は、急速に減っていく。
2.まず、金融機関に連絡する:督促を無視せず、事情を話して、返済条件の変更などを相談する。
3.自宅の査定と、ローン残高を把握する:アンダーローンか、オーバーローンかで、方法が変わる。
4.売却できるなら、通常売却が最善:足りない場合は、任意売却を検討する。
5.任意売却は、競売より有利になりやすい:債権者の同意が必要。競売の開札前まで、時間に余裕を持って進める。
6.住み続けたい場合は、リースバックや個人再生もある:条件や、費用負担を、慎重に確認する。
7.借金が、住宅ローンだけでないなら、弁護士に:債務整理を、含めて検討する。
8.悪質な業者に注意する:「必ず止められる」「前払い」などには、近づかない。違法な競売妨害は、絶対にしない。
9.やってはいけないことを避ける:督促の無視、借金での返済、家族への隠し事、先延ばし。
住宅ローンの悩みは、誰にでも起こりうることです。そして、早く動くほど、取れる手段は、多くなります。最初の一歩は、金融機関への連絡と、専門家への相談です。ひとりで、抱え込まないでください。
住宅ローンのお悩み・ご相談のご案内
「住宅ローンが払えず、不安」「競売になる前に、できることを知りたい」「家の価値が、いくらくらいか知りたい」という方は、お気軽にご連絡ください。
株式会社ピーエフ&パートナーズ 〒154-0012 東京都世田谷区駒沢2丁目6番2号 アイタワー4F(駒沢大学駅より徒歩2分) 電話:03-6805-5999 宅地建物取引業免許:東京都知事(3)第87902号
よくある質問(FAQ)
Q1. 住宅ローンを何か月滞納すると、競売になりますか? A. 金融機関や契約によって異なりますが、一般的には、3か月ほど滞納すると、一括返済を求められ、その後、保証会社の代位弁済、競売の申立て、という流れで進むことが多いと言われています。ただし、状況によって異なります。早めに、金融機関に相談してください。
Q2. 競売の通知が届いてしまいました。もう、手遅れですか? A. 手遅れとは、限りません。競売の手続きが始まっても、開札の前までなら、任意売却ができる場合があります。ただし、時間が限られるため、今すぐ、専門家に相談してください。
Q3. 任意売却をすると、ローンはゼロになりますか? A. なりません。売却代金で、ローンを完済できなかった場合、残債は残ります。ただし、債権者と、無理のない返済方法を、相談できます。「残債が、ゼロになる」と断言する業者には、注意してください。
Q4. 任意売却に、費用はかかりますか? A. 仲介手数料などの、売却にかかる費用は、原則として、売却代金から支払われ、手元から支払う必要がないことが、一般的です。ただし、債権者が認める範囲に限られます。「着手金を、先に払ってください」という業者には、注意が必要です。
Q5. 任意売却をすると、信用情報に、傷がつきますか? A. 返済が滞った事実や、保証会社の代位弁済は、信用情報機関に、登録される場合があり、その影響は、一定期間続きます。期間や内容は、情報の種類や、信用情報機関によって異なります。
Q6. 連帯保証人には、影響しますか? A. 影響します。売却後の残債は、連帯保証人にも、請求される可能性があります。早めに、状況を、共有してください。
Q7. 家に住み続ける方法は、ありますか? A. リースバック(売却して、賃貸で住み続ける)や、個人再生の住宅資金特別条項(家を残して、他の借金を整理する)などの方法が、あります。いずれも、条件や、要件があります。専門家に、ご相談ください。
Q8. 任意売却は、どんな不動産会社に、頼めばよいですか? A. 宅建業の免許があり、費用や、手続きの内容を、書面で、丁寧に説明してくれる会社を、選びましょう。複数の会社に、相談して、比べることも、大切です。法的な判断が必要な場面では、弁護士などの専門家と、連携できるかも、確認してください。
Q9. 住宅ローンが残っている状態で、家を売ることはできますか? A. 売却代金で、ローンを完済できる(または、自己資金で補える)場合は、通常の売却ができます。完済できない場合は、債権者の同意を得て、任意売却を行う方法があります。
Q10. まだ、滞納していませんが、相談してもよいですか? A. もちろんです。滞納する前の相談が、最も、選択肢が多くなります。「苦しくなってきた」と感じた時点で、ご相談ください。
免責事項
本記事は、一般的な情報提供を目的として作成されたものであり、個別の法律・税務・金融に関する助言を行うものではありません。ローンの契約内容や、ご家庭の状況によって、取るべき対応は大きく異なります。法律や制度は、改正されることがあります。実際の手続きや判断にあたっては、必ず金融機関、弁護士、司法書士、税理士などの専門家、または、公的機関の公式情報をご確認ください。また、記事中の金額、割合、期間は、説明のための仮定または一般的な目安であり、個別の結果を保証するものではありません。
参考情報
・住宅金融支援機構:返済が困難になった場合の相談・返済方法の変更について
・裁判所:不動産競売(競売の手続き、期間入札)について
・国税庁:マイホームを売ったときの特例/債務免除益に関する取扱い
・厚生労働省:生活困窮者自立支援制度(自立相談支援機関)
・日本司法支援センター(法テラス)